碳排放核算正从自愿披露转向市场准入。新进入者若无可核查排放数据,可能失去供应链与融资资格。欧盟碳边境调节机制、全国碳排放权交易市场扩围,以及国际可持续准则理事会的披露要求,同时把核算能力推到台前。它值得关注,因为门槛改变的不只是报表,而是谁能进入绿色贸易和低碳投资。
多个经济体正把碳排放核算嵌入法规,进口商和新建项目需提交经核查数据。欧盟碳边境调节机制进入实质征收阶段,中国全国碳市场从发电扩展到钢铁、水泥、铝冶炼。美国、日本也在推进碳足迹规则。新进入者不再只拼价格,还要拼碳数据,否则难以通关或投标。
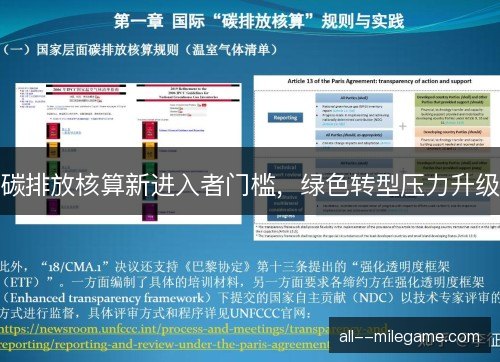
企业要建立温室气体清单,按范围一、范围二、范围三梳理排放。核算依据通常包括ISO14064和温室气体核算体系,数据需可追溯、可核查。排放边界、活动水平、排放因子都要留痕,任何估算都要说明假设。新进入者若沿用粗略系数,很难通过第三方核查,这直接决定报告能否被采信。
门槛落在新建项目和出口环节。欧盟碳边境调节机制要求进口商申报产品嵌入排放,过渡期后还要购买相应凭证。中国碳市场重点排放单位必须按期履约,新扩建项目往往要说明碳排放水平。大型采购商在招标时增加碳足迹条款,没有核算能力就连报价资格都难获得。
这种变化源于气候政策与贸易规则叠加。各国推进碳中和,担心产业外迁造成碳泄漏,于是把碳成本延伸到进口产品。欧盟碳边境调节机制让进口商品承担与本地生产相近的碳负担,碳价信号随之增强。排放数据不再只是环保报表,它会影响税负、补贴、信贷和订单。
压力沿着供应链传导。宝马、大众、苹果、宁德时代等链主企业提出减碳目标,要求供应商提交产品碳足迹和绿电使用证明。米乐官方网址许多中小供应商的范围三排放占大头,却缺乏计量设备与专职人员。为了保住订单,它们不得不从零搭建核算台账,绿色转型压力由此升级。
技术难点集中在数据采集与方法一致。范围三涉及原料、运输、加工、使用和废弃,链条长且分散,排放因子库又不统一。不同客户可能要求不同标准,企业要反复换算。第三方核查还会追问原始凭证,任何缺口都可能让报告失效。新进入者常低估这项工作的复杂度。
核算能力需要投入。碳管理软件、计量设备、第三方核查和人员培训都要花钱,碳核算师与碳交易员又供不应求。大企业可以摊薄成本,小企业却可能为一份核查报告付出高昂费用。门槛因此不只是技术问题,也是资金和人才问题,绿色转型压力进一步向上游蔓延。
绿色转型压力从末端治理转向全生命周期。企业要调整能源结构,增加绿电和绿氢使用,改进工艺,提高材料循环率。产品设计阶段就要考虑可拆解、可回收和低碳运输。采购部门也要把碳指标写入合同。过去先生产后治理的思路,越来越难满足新的核算与披露要求。
金融体系也在重估碳风险。银行把碳排放数据纳入信贷审查,投资机构在估值模型中考虑转型成本。高碳新项目可能面临更高利率或直接被拒,低碳项目则容易获得绿色贷款和债券支持。碳排放核算因此成为融资通行证,缺乏数据的企业会被贴上不确定性标签。
行业影响已经分化。钢铁、铝、水泥、化肥、电力等高碳行业首当其冲,欧盟碳边境调节机制覆盖的品类直接感受成本压力。电池、纺织、汽车和电子行业则被客户要求提供产品碳足迹。出口企业若不能出具可信数据,可能失去欧洲订单,甚至被排除在全球供应链之外。
企业开始把碳管理前移。头部公司搭建数字化碳管理平台,把能耗、物料、物流数据接入系统,自动生成排放报告。链主企业组织供应商培训,统一核算边界和因子,甚至共享绿电采购渠道。新进入者若能直接采用成熟方法,就能缩短学习曲线,避免在投标和合规中反复碰壁。
政策方向仍在收紧。中国全国碳市场继续扩围,欧盟碳边境调节机制过渡期结束后进入缴费阶段,碳足迹标签和数字产品护照逐步落地。国际互认谈判也在推进,但标准差异短期难以消除。企业面对的不是一次性合规,而是持续升级的规则,碳排放核算新进入者门槛只会越来越高。
门槛提高正在重塑竞争格局。早做核算、早减碳的企业能获得绿色溢价、稳定订单和低成本资金,行动迟缓者则被碳成本挤压。新进入者若从选址、工艺、能源和供应链设计阶段就嵌入低碳逻辑,就能把合规负担转为竞争优势。碳排放核算不再只是后勤工作,而是战略能力。
往后的走向并不难判断。碳数据会像财务数据一样成为企业基础语言,核查、披露和交易环节更加标准化。新进入者若等到被客户或监管追问才开始补课,代价会成倍增加。把碳排放核算纳入日常经营,把绿色转型当作长期投资,才可能在下一轮产业竞争中站稳脚跟。